レクサスNXは恥ずかしい?「中身はハリアー」「見栄っ張り」と言われる理由と実際の評価
ai
Luxury Motors

「レクサスに乗りたいけど、残クレってやばい?危険なの?」
日本が誇る高級車ブランド、レクサス。そのオーナーになることは多くの人にとって憧れですが、高額な車両価格がネックとなり、購入を躊躇している方も多いでしょう。そこで選択肢に入るのが「残価設定型クレジット(残クレ)」です。
しかし、ネット上では「レクサスの残クレはやばい」「貧乏人が無理して乗るもの」「地獄を見る」といったネガティブな検索候補(サジェスト)が出てくるため、不安に感じる方も少なくありません。
結論から言うと、レクサスの残クレは決して「やばい」ものではなく、むしろ非常に理にかなった賢い購入方法の一つです。実際、レクサスオーナーの半数以上が残クレやリースを利用しているとも言われています。
この記事では、なぜレクサスの残クレが「やばい」と言われるのか、その理由と真相を解明します。さらに、金利負担を最小限にする裏技や、月々の支払額のリアルなシミュレーション、意外と知られていない「2回払い(スマートバリュープラン)」などのメリット・デメリットも徹底解説します。



アルファードなどと同様、「レクサスを残クレで買うのは見栄っ張りの貧乏人」と揶揄する声があります。「本当のお金持ちは現金一括だ」という固定観念によるものです。
しかし、実際のレクサスオーナー(特に法人や個人事業主)は、手元のキャッシュフローを重視するためにあえて残クレやリースを選択することが多いです。現金を事業投資に回した方が利益が出るため、低金利のカーローンは「借金」ではなく「有効な資金調達」と捉えているのです。「残クレ=貧乏」というのは、あくまで外野の勝手なイメージに過ぎません。
残クレの仕組み上、据え置いた残価(最終支払い分)にも金利がかかり続けるため、現金一括に比べれば総支払額は確実に高くなります。特にレクサスのような高額車両(500万円〜1000万円超)では、数%の金利差が数十万円〜百万円近い差になって跳ね返ってきます。
何も考えずに高い金利(4.5%〜)で長期ローンを組むと、利息だけでコンパクトカーが買えるほどの金額を払うことになり、まさに「金利地獄」を見る可能性があります。しかし、レクサス認定中古車(CPO)や不定期に行われる低金利キャンペーンを活用すれば、このリスクは大幅に軽減可能です。
レクサスの残クレ(スマートバリュープラン)にも走行距離制限があります。一般的に「3年で30,000km〜36,000km」「5年で50,000km〜60,000km」程度です。これを超過すると、返却時に1kmあたり5円〜10円程度の追加料金が発生します。
また、事故で修復歴がついたり、大きな傷がついた場合も査定額から減額され、追い金を支払う必要があります。「自分の車なのに自由に乗れない」「傷つけたらどうしよう」という精神的なストレスが、「残クレはやばい・怖い」と言われる大きな要因です。
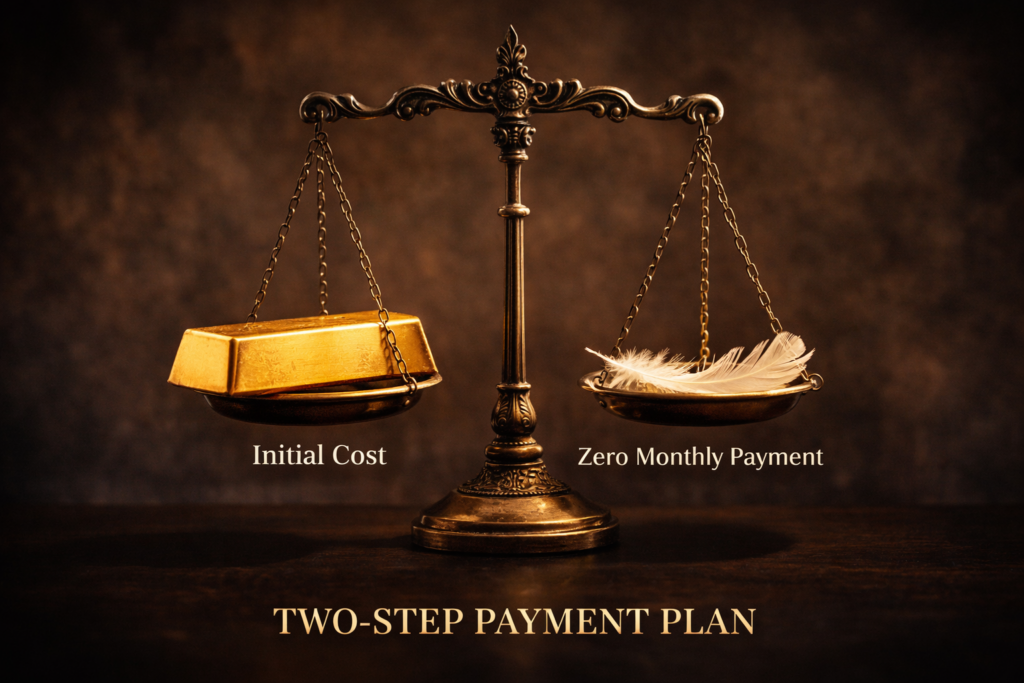
レクサスには「スマートバリュープラン(残額据置払い)」という、いわゆる「2回払い」のプランが存在します。これは「最初の支払い」と「3年後の最終支払い」の2回だけで済むプランです。
購入時に「頭金+3年分の金利」を払い、3年後の車検時に残りの「残価」を払う(または車を返す)仕組みです。最大のメリットは、3年間、月々の支払いが一切発生しないことです。「手元にまとまった資金はあるけど、3年後の乗り換え資金のリスクヘッジをしておきたい」「毎月の引き落とし管理が面倒」という、特に富裕層や高齢者層に人気のプランです。
一方でデメリットもあります。それは「最初にまとまった現金(数百万円)が必要になる」点です。フルローンのように「手元資金ゼロで乗れる」わけではありません。資金に余裕がある人が、あえて資産価値の下落リスクを避けるために使うプランと言えます。

では、実際にレクサスを残クレで購入する場合、月々の支払いはいくらになるのでしょうか?2024年の最新モデルや価格帯を参考に、より詳細にシミュレーションしてみましょう。(※金利4.1%、残価率は車種・時期により変動するため目安としてください)
| 車種 | 車両本体価格 | 支払い回数 | 頭金・ボーナス | 月々の支払額 |
|---|---|---|---|---|
| NX350h | 約650万円 | 60回(5年) | なし/なし | 約9〜10万円 |
| NX350h | 約650万円 | 60回(5年) | 頭金100万 | 約7〜8万円 |
現在最も納期待ちが発生するほどの人気車種「NX」。車両価格650万円前後を頭金なし・ボーナス払いなしでフル残クレ購入すると、月々は9〜10万円前後になります。決して安くはありませんが、ハリアーの上位グレードなどを買うのとそこまで大差ない金額で、憧れのレクサスオーナーになれることがわかります。
| 車種 | 車両本体価格 | 支払い回数 | ボーナス(年2回) | 月々の支払額 |
|---|---|---|---|---|
| RX350 | 約750万円 | 36回(3年) | なし | 約13〜14万円 |
| RX350 | 約750万円 | 36回(3年) | 20万円加算 | 約6〜7万円 |
さらに上位のRX(約750万円〜)の場合、3年プランでボーナス払いをしっかり入れる(回20万円など)ことで、月々の支払いを6〜7万円台に抑えることが可能です。大手企業勤務などでボーナスが安定している方であれば、十分に現実的なプランと言えます。

車両価格が1250万円を超えるフラッグシップSUV「LX600」。現金一括では雲の上の存在ですが、LXは驚異的なリセールバリューを誇ります。3年後の残価率が70%を超えることも珍しくなく(※販売店設定次第)、実は月々の支払額がRXとそこまで変わらないケースさえあります。
「残価が高い=月々の支払いが減る」という残クレの最大の恩恵を受けられるのが、このLXという車種です。ただし、盗難リスクが極めて高いため、車両保険やセキュリティ費用は別途ガッツリかかる点は覚悟が必要です。

レクサスの新車購入者における残クレやリースの利用率は50%〜60%とも言われており、実は半数以上のオーナーがフルローンや現金一括以外で購入しています。
その最大の理由は、レクサスの圧倒的なリセールバリューにあります。
特にSUVモデル(LX, RX, NX)は3年後の再販価値が非常に高く、残価率も55%〜65%程度と高く設定されます。さらに、市場相場が残価設定額を上回ることも多く、満了時に車を売却すると差益(お釣り)が返ってくるケースが多々あります。このお釣りを次の車の頭金に充てることで、少ない負担で最新のレクサスに乗り続けられる「わらしべ長者」的なサイクルが完成するのです。
レクサスの残価設定型クレジットは、レクサスファイナンシャルサービスが「スマートバリュープラン」という名称で提供しています。ここまで見てきた「やばい」と言われる理由は、仕組みを知らずに契約した場合に起きることがほとんどです。2026年9月時点の公式情報をもとに、仕組みと使い方を整理します。
| 項目 | 内容(2026年9月時点・公式サイトより) |
|---|---|
| 仕組み | 車両価格の一部を残価として据え置き、残りを分割で支払う |
| 支払回数 | 新車は12〜84回、中古車は12〜60回から選べる |
| 契約満了時の選択肢 | ①新しい車に乗り換える ②車を返却する ③買い取る(一括精算または再クレジット) |
| 注意点 | 返却時に車両状態などにより別途支払いが必要になる場合がある。支払いの遅れがあるとプラン変更はできない |
| 金利・残価率 | 公式サイトに一律の記載はなく、販売店・時期・車種により異なる |
※金利や残価率は販売店やキャンペーンで変わるため、この記事では具体的な数値を断定していません。見積もり時に「金利」「残価率」「返却条件(走行距離・傷の基準)」の3点を書面で確認してください。
| 項目 | 残クレ(スマートバリュープラン) | 通常のローン | 現金一括 |
|---|---|---|---|
| 月々の負担 | 小さい(残価分は据え置き) | 大きい | なし |
| 総支払額 | 金利が残価部分にもかかるため、同じ金利なら通常ローンより増えやすい | 残クレより少ない傾向 | 最も少ない |
| 最終回 | 返却・乗り換え・買取から選ぶ | 完済で自分の車に | 最初から自分の車 |
| 走行距離・状態の条件 | あり | なし | なし |
| 向いている人 | 3〜5年で乗り換える前提の人 | 長く乗る人 | 資金に余裕があり手元資金を減らしてよい人 |
逆に言えば、総支払額を理解したうえで、3〜5年で乗り換える人にとって残クレは合理的な選択肢です。レクサスは中古相場が安定しているため、残価が高めに設定されやすく、月々の負担を抑えやすいという声もあります。車種別の月々の目安は以下の記事でシミュレーションしています。


アルファードの残クレについても同じ構造の議論があります。比較したい方はこちらもどうぞ。